적금 만기 자동해지 안 되는 이유
적금은 만기가 지나도 자동으로 해지되지 않고 방치되면 이자율이 낮아질 수 있습니다. 만기일 확인법과 해지 신청 타이밍을 정리했습니다.
적금은 만기일이 지나도 은행이 자동으로 해지 처리를 해주지 않습니다. 예금과 달리 적금은 계약 만료 시점에 고객이 직접 해지를 신청해야 원금과 이자가 지급되는 구조이며, 신청 전까지는 계좌가 살아있는 상태로 남아 이자 손해가 발생할 수 있습니다.
적금은 왜 만기가 지나도 자동으로 해지되지 않을까?
적금은 은행이 계약 만료를 이유로 임의로 해지 처리를 하지 않는 상품 구조를 가지고 있기 때문입니다. 정기예금은 목돈을 한 번에 맡기는 상품이라 만기 관리가 비교적 단순하지만, 적금은 매월 일정 금액을 나눠 납입하는 계약이라 만기일이 지나도 은행 시스템상 계좌 자체는 계속 유지됩니다.
많은 분들이 "만기가 되면 은행이 알아서 원금과 이자를 입금해줄 것"이라고 생각하지만, 실제로는 고객이 은행 창구나 앱을 통해 직접 해지 신청을 해야만 지급 절차가 진행됩니다. 이는 예금자 스스로 재예치, 인출 시점, 세금우대 여부 등을 선택할 수 있도록 만든 구조이기도 합니다.
적금은 만기일이 지나도 자동으로 원금·이자가 지급되지 않으며, 고객이 직접 해지 신청을 해야 정산이 완료됩니다.
💡 함께 보면 좋은 글: 월세 카드 결제, 세액공제 안 되는 이유
만기 지나면 이자는 어떻게 될까?
만기가 지난 이후에도 계좌를 방치하면 약정금리보다 낮은 이율이 적용될 수 있습니다. 대부분의 적금 상품은 약정금리가 적용되는 기간을 계약 만기일까지로 제한하고 있으며, 만기 후 해지 신청 전까지의 기간에는 '만기후이율'이라는 별도의 낮은 금리가 적용되는 경우가 많습니다.
만기후이율은 상품마다 기준이 다르며, 일반적으로 일반 정기예금 금리보다도 낮게 책정되는 경우가 흔합니다. 정확한 만기후이율 기준은 상품마다 상이하므로, 가입 시 약관에서 반드시 확인해두는 것이 좋습니다.
약정이율 vs 만기후이율 비교
| 구분 | 적용 기간 | 금리 수준 |
|---|---|---|
| 약정금리(기본금리+우대금리) | 가입일~만기일 | 상품별 확정 금리 |
| 만기후이율 | 만기일 다음날~해지 신청일 | 약정금리보다 낮은 수준(상품별 상이) |
해지 신청은 언제 하는 게 유리할까?
만기일 당일 혹은 만기일 직후 첫 영업일에 해지 신청을 하는 것이 이자 손해를 최소화하는 방법입니다. 만기 후 이율이 적용되는 기간이 길어질수록 실질 수령액이 줄어들기 때문에, 급하게 쓸 돈이 아니더라도 만기일을 넘겨 며칠씩 묵혀두는 것은 유리하지 않습니다.
다만 비상금 목적으로 계좌를 잠시 유지하려는 경우라면 상황이 다릅니다. 곧바로 다른 상품에 재예치할 계획이 없고, 단기간 내 인출 여부가 불확실하다면 만기후이율 손실보다 재예치 절차의 번거로움을 줄이는 편이 나을 수도 있습니다. 반대로 재예치 계획이 이미 정해져 있다면 만기일에 맞춰 바로 해지하고 새 상품에 가입하는 것이 유리합니다.
- 만기일 도래 전 은행 앱 또는 알림을 통해 만기일 확인
- 만기일 또는 직후 첫 영업일에 해지 신청 진행
- 원금·이자 수령 후 재예치 여부 결정
- 필요 시 신규 적금·예금 상품으로 즉시 재가입
만기 관리, 어떻게 챙기면 좋을까?
만기 관리의 핵심은 만기일을 놓치지 않도록 미리 알림을 설정해두는 것입니다. 대부분의 은행 앱은 만기 도래 전 알림 기능을 제공하고 있으므로 이를 활성화해두면 방치 기간을 줄일 수 있습니다.
여러 개의 적금을 동시에 운용하는 경우에는 만기일이 뒤섞여 놓치기 쉬우므로, 별도로 표를 만들어 관리하는 습관이 도움이 됩니다.
- 은행 앱 만기 알림 또는 캘린더 알림 설정 여부
- 가입 상품의 만기후이율 기준 확인 여부
- 만기 후 재예치할 상품 사전 결정 여부
- 여러 적금 보유 시 만기일 정리표 작성 여부
핵심 정리
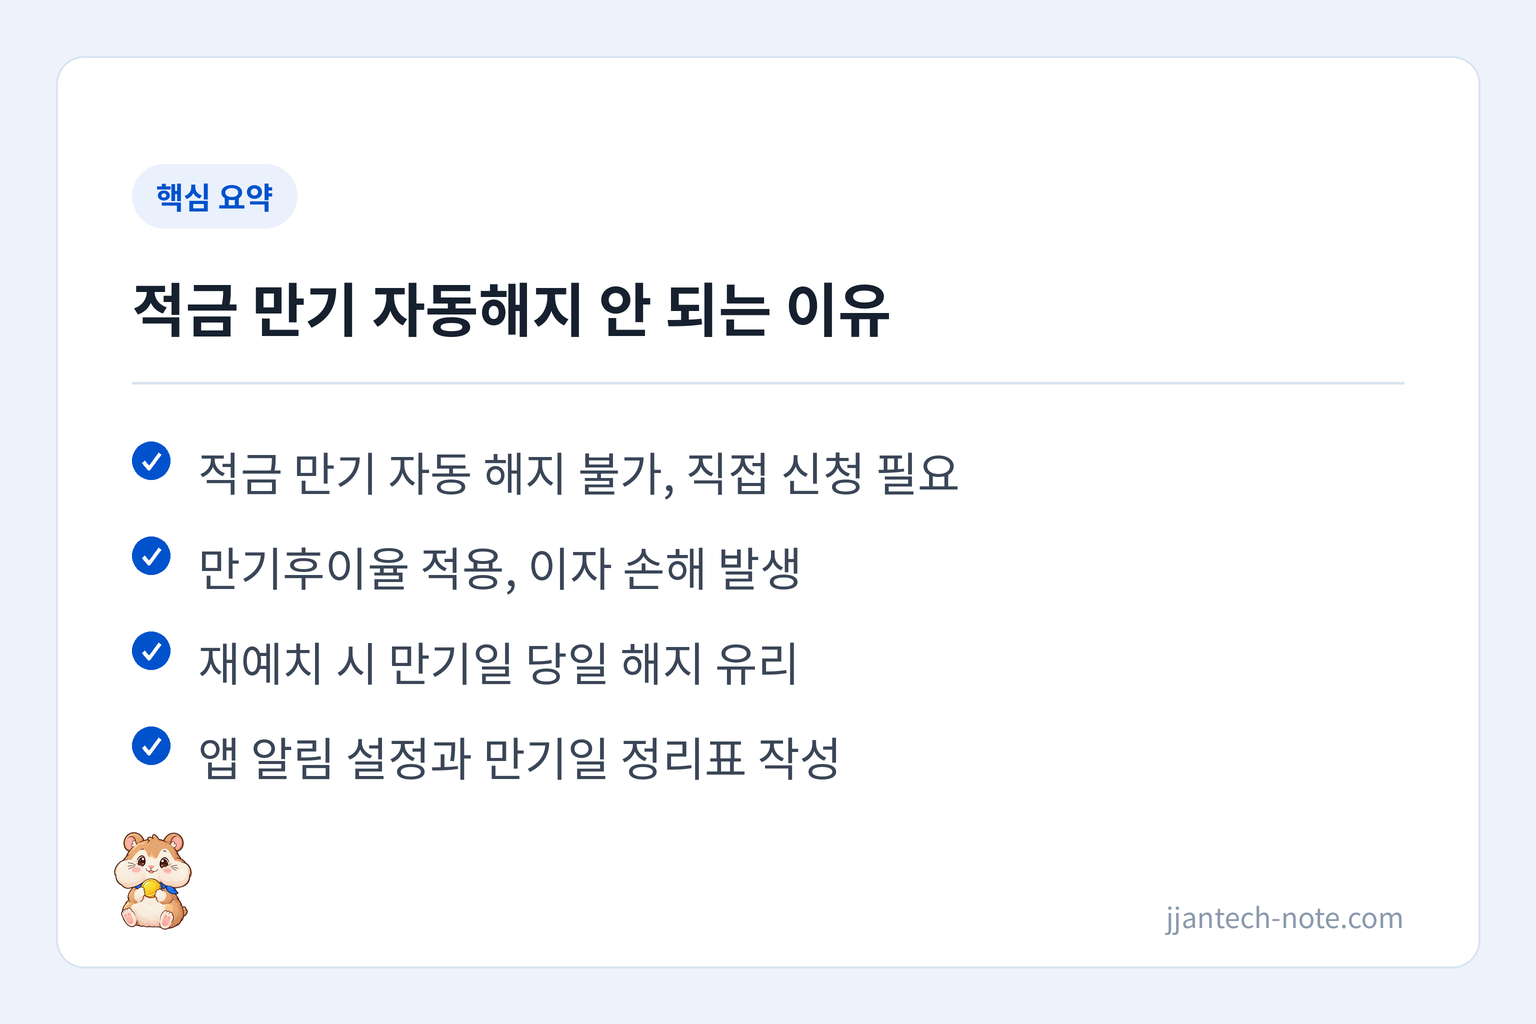
- 적금은 만기가 지나도 자동 해지되지 않으며, 고객이 직접 해지 신청을 해야 원금과 이자가 지급됩니다.
- 만기 후 방치 기간에는 약정금리보다 낮은 만기후이율이 적용될 수 있어 이자 손해로 이어질 수 있습니다.
- 재예치 계획이 있다면 만기일 당일 해지가 유리하고, 비상금 목적이라면 잠시 유지하는 것도 선택지가 될 수 있습니다.
- 은행 앱 알림 설정과 만기일 정리표 작성으로 방치 리스크를 줄일 수 있습니다.
본 내용은 금융감독원·한국은행 등 공시 자료를 기준으로 작성되었습니다 (2026년 9월 확인).
관련 글
시니어 특판 예금 연 3.5%, 왜 며칠 만에 완판될까? 특판 정기예금 찾는 법
신한은행 SOL메이트 정기예금 등 연 3.5% 시니어 특판이 빠르게 완판되는 이유와 조건 좋은 특판 정기예금을 미리 확인하는 방법을 정리했습니다.
2026년 7월 27일 · 짠테크 노트 운영자
정기예금 vs 파킹통장, 금리 확정성·유동성·중도해지 비교
증시 변동성 국면에서 정기예금으로 자금이 몰리는 이유와 파킹통장과의 구조적 차이를 정리합니다. 금리, 유동성, 예금자보호 관점에서 비교합니다.
2026년 8월 3일 · 짠테크 노트 운영자
증시 급락에 예금으로 옮겨야 할까? 역머니무브 판단 기준
역머니무브의 뜻과 발생 배경을 알아봅니다. 증시 급락기에 투자자금이 예금·파킹통장으로 이동하는 이유와 최근 금리 흐름을 제도적 관점에서 정리했습니다.
2026년 8월 20일 · 짠테크 노트 운영자
자주 묻는 질문
적금 만기가 지나면 원금이 사라지나요?
아닙니다. 원금과 그때까지 쌓인 이자는 그대로 계좌에 남아 있으며, 해지 신청을 하면 정상적으로 지급됩니다. 다만 만기 후 방치 기간에는 약정이율이 아닌 낮은 이율이 적용될 수 있습니다.
만기 후 며칠 내에 해지해야 손해가 없나요?
상품별로 만기 후 이율 적용 기준이 다르기 때문에 정확한 기간은 가입한 은행의 약관을 확인해야 합니다. 일반적으로는 만기일에 가깝게 해지할수록 약정금리를 온전히 받는 데 유리합니다.
은행 앱에서 만기일을 어떻게 확인하나요?
대부분의 은행 앱은 상품 상세 화면에서 만기일과 만기 후 이율 정보를 확인할 수 있으며, 만기 알림 설정 메뉴를 통해 별도로 알림을 받을 수 있습니다.